Dos décadas de la Gran Crisis: crece la renta y la tasa de paro en su mínimo
La ocupación vuelve a niveles de los 2000, el 50%, mientras el sector servicios crece y la industria recorta trabajadores
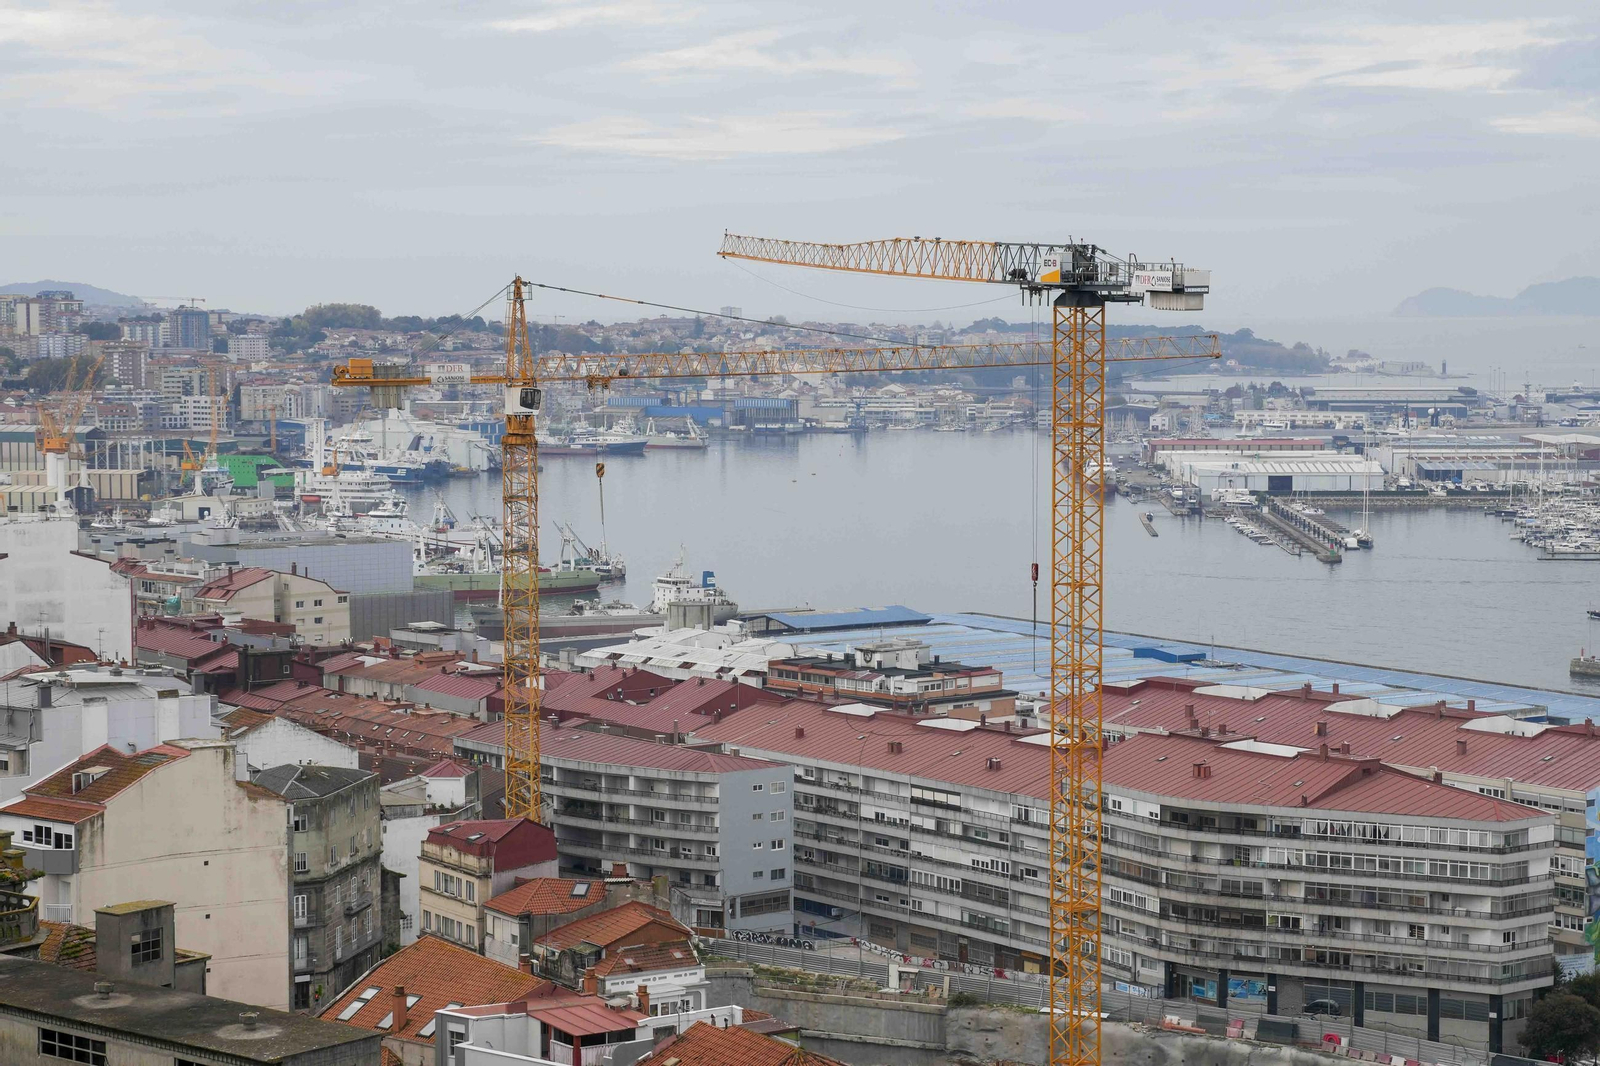
Pronto se cumplirán dos décadas de la Gran Crisis que cambió la economía. Vigo se ha recuperado, pero todavía está pagando algunas facturas. La vivienda es la más visible. El profesor de Economía Financiera de la UVigo y subdirector del Foro Económico de Galicia, Patricio Sánchez, explica que con la construcción y las infraestructuras “el frenazo fue en seco y cualquier medida tiene un plazo largo” para ver sus efectos. A su juicio, en esa crisis se superaron algunos dogmas, como que con menor crecimiento del PIB no se podía crear empleo y “se aprendió a no tener miedo”.
El 15 de septiembre de 2008, la quiebra de Lehman Brothers desencadenó una crisis financiera internacional que terminó transformando la economía y la vida cotidiana de millones de personas: años de desempleo, expedientes de regulación de empleo, quiebras empresariales y ejecuciones hipotecarias. La economía ha recuperado capacidad productiva y se diversifica a otros sectores, como el aeroespacial o el de defensa, la renta de los hogares ha crecido y el mercado laboral muestra fortaleza.
Un dato que refleja con claridad la profundidad de la crisis: en el tercer trimestre de 2009, Vigo registraba una tasa de ocupación del 51,7% y una tasa de paro del 15,4%; en 2013 el desempleo llegó al 24,5% y la ocupación cayó al 46,3%. Es decir, prácticamente uno de cada cuatro activos estaba en paro, mientras la proporción de población ocupada retrocedía más de cinco puntos.
La recuperación fue lenta, pero en el segundo trimestre de 2026 la tasa de ocupación alcanzó el 49,5% y la tasa de paro el mínimo histórico del 7,2%, según el IGE.
La evolución del Producto Interior Bruto muestra también la capacidad de recuperación viguesa. En 2010, el PIB municipal ascendía a 7.353 millones. Dos años después había caído hasta los 6.791. En 2023 se situó en 9.760 millones. El PIB por habitante pasó de 23.398 euros en 2014 a 33.147 euros en 2023.
La renta disponible bruta por habitante confirma esa tendencia. En 2007, antes del estallido de la crisis, se situó en 14.691 euros. En 2023 llegó a los 20.061 euros por habitante, un 36,6% más.
El cambio de la economía también se aprecia en el giro por sectores, con un crecimiento de la población ocupada en los servicios, que pasó de 96.400 personas en 2009 a rozar las 100.000 en 2026, mientras la industria cayó de 28.000 a unos 20.000 en los mismos años, según datos del IGE.
Las consecuencias sociales de la crisis también se pueden medir a través de los procedimientos judiciales y la transformación del sistema financiero. En la provincia de Pontevedra, las ejecuciones hipotecarias ingresadas en los juzgados pasaron de 266 en 2007 a un máximo de 1.196 en 2012. En 2022 se alcanzó el mínimo, con 315 procedimientos, aunque en 2025 se produjo un ligero repunte hasta los 370. En Vigo, los lanzamientos judiciales siguieron una trayectoria similar. El máximo se registró en 2014, con 423, mientras que en 2025 descendieron hasta 183, según los datos del Consejo General del Poder Judicial.
También cambió radicalmente el mapa bancario. En 2008, la provincia de Pontevedra contaba con 821 oficinas de entidades financieras y en 2026 la cifra había bajado a 293, según el Banco de España. La transformación responde a un proceso de concentración bancaria, fusiones, digitalización y reducción de costes que se aceleró tras la crisis financiera.
El tejido empresarial de Pontevedra ofrece otra medida de la profundidad de aquella recesión. Los expedientes de regulación de empleo (ERE) se dispararon durante los años más duros de la crisis. En 2007 se registraron 174 expedientes que afectaron a 1.558 trabajadores. En 2012, el peor ejercicio, se alcanzaron los 1.100 expedientes y 15.497 trabajadores afectados. La pandemia volvió a tensionar el tejido productivo. En 2021 se registraron 1.761 expedientes con 20.242 trabajadores afectados. En 2025 fueron 112 expedientes y 9.060 trabajadores.
Los procedimientos concursales siguieron una trayectoria parecida. En 2007 se contabilizaron 33 en la provincia de Pontevedra. En 2012 se alcanzó el máximo, con 224. En 2025 descendieron a 94.
“Llevamos toda nuestra vida en crisis pero con esperanza de ser una generación más luchadora”
Jacobo Mouro tenía 11 años en 2008, así que tuvo conciencia de crisis. “La sensación es que nunca se recuperó la economía, aunque la recesión terminó técnicamente”, explica.
“Crecimos con esa expectativa de que si trabajas y estudias vas a tener buena vida y una casa, pero con 30 años, llevo dos con contrato indefinido y mínima expectativa de ahorrar para una vivienda. Tienes la sensación de un niño grande con 30 años, es muy frustante”, añade.
Así que opina que su generación “llevamos toda nuestra vida en crisis. Aunque ahora hay un supuesto periodo de bonanza, pero estuvo la pandemia y ahora la guerra y notamos una situación de precrisis y de que esto va a empeorar. Hay una situación de desesperanza”.
Cree que la movilización por la vivienda tiene paralelismos con el 15-M “con un discurso más elevado de ir a la raíz del problema. Tengo la esperanza de que seamos una generación más luchadora”, concluye.
Maica Bouza, Secretaria de Emprego de CC OO: “Si recortas salarios limitas el crecimiento de la economía”
Maica Bouza, secretaria de Emprego de CC OO, considera que entre los aprendizajes de la crisis de 2008 está “la necesidad de tomar medidas de protección laboral”. De hecho destaca que en la pandemia “tuvimos la visión de que el mantenimiento del empleo era esencial y se diseñaron los ERTE Covid”. Recuerda que “2008 fue el resultado de un boom y trajo políticas de austeridad que nos exprimieron en vivienda, servicios públicos, empleo publico y sanidad. Con el tiempo vimos que esas recetas de ajustes no eran la medicina necesaria para que pudiéramos salir bien de una crisis. La crisis de 2008 nos hizo a todos más pobres”, opina.
Así que cree que “lo que aprendimos es que hay que tomar medidas que protejan a los más débiles. El dinero no puede ir solo a los sectores en crisis, sino que tiene que revertir en la sociedad”. Es más, subraya que “vimos que los salarios no solo son motor de la capacidad individual de las personas, sino que son los que permiten tirar de la demanda interna y de la economía. Si tomas medidas de recorte de los salarios estás limitando el crecimiento de la demanda interna y la actividad económica”. En resumen “hay que centrar la política en las personas”.
Miguel Caruncho, presidente de la Asociación de Constructores de Pontevedra: “Las empresas están más profesionalizadas que antes”
El presidente de la Asociación de Constructores de Pontevedra, Miguel Caruncho, recuerda que “el protagonista fue el sector financiero y arrastró al inmobiliario y construcción. Si la construcción no va bien la economía no va bien”, zanja. Así que “esa mala praxis bancaria en crediticio e hipotecario retrasó los pagos y algunas empresas desaparecieron y otras se reinventaron”.
Lo que sí observa es que la crisis de 2008 “provocó una especie de fobia a retomar el sector de la construcción. Muchos de nuestros trabajadores se reconvirtieron y, por miedo a que volviera a pasar, porque fue muy doloroso para empresas y trabajadores, se reciclaron en otros sectores”, explica.
Caruncho señala que es un tema recurrente con las empresas colaboradoras y auxiliares de las constructoras, que “tienden a no cargarse excesivamente de personal. Te dicen: no quiero volver a pasar por lo de 2009”, señala.
Sin embargo, considera que “todas las crisis son catarsis y tienen su parte de aprendizaje. Así que se ha aprendido a ser más prudentes y a ser más profesionales. Las empresas están más profesionalizadas que antes de 2008”.
Alberto Vaquero, Profesor titular de Economía Aplicada Uvigo: “Hay que apostar por empresas de base tecnológica”
El profesor de Economía Aplicada de la Uvigo Alberto Vaquero extrae algunas lecciones de aquella crisis, como la “necesidad de una mayor apuesta por Empresas de Base Tecnológica, ya que Vigo sigue siendo una ciudad industrial”, para lo que requiere “mayor colaboración entre el tejido empresarial vigués y la Universidade de Vigo”. Ve incertidumbre en la automoción, con la competencia china y la electrificación; así como un hándicap en “la falta espacio para instalar nuevas empresas o ampliar. Esto puede provocar una deslocalización de algunas industrias y una menor apuesta de nuevas actividades en la ciudad de futuras empresas”.
En cuanto a la vivienda, sus propuestas de futuro pasan por “un mayor parque de vivienda pública o una apuesta por alquileres más contenidos, quizás con ayudas públicas”, además de “evitar la proliferación de pisos turísticos, ya que suelen tensionar el mercado inmobiliario y que reducen el comercio local, debido a la polarización de espacios y a la conversión de barrios de toda la vida a zonas de apartamentos”. Finalmente, ve una “necesidad contar con una gran área metropolitana cohesionada y que funcione. Habría que intentar recuperar el proyecto de área metropolitana de Vigo”.
Miguel Fernández, Responsable de banca de la CIG: “En la banca se ha perdido proximidad con la clientela”
Miguel Fernández es responsable de banca de la CIG y explica que la crisis de 2008 “supuso una gran destrucción de empleo” y, además “se siguen cerrando oficinas, que se están reconvirtiendo en agentes bancarios”. Opina que “de una experiencia que se pudo haber aprendido para volver a la banca tradicional minorista vamos a lo contrario. Se obliga al personal a vender productos que la clientela no demanda”.
Según sus datos, desde 2008 “la destrucción de empleo alcanzó el 40% con más de 5.500 postos de trabajo en Galicia, y el cierre del 60% de las oficinas”.
Tres son los motivos de pérdida de empleo, la reestructuración del sector, la compra de bancos por otros bancos y la desaparición de las cajas gallegas y la creciente digitalización del sector.
A ello se añadió “la ola de ERES postpandemia, cuando aprovecharon la bajada de beneficios, sin pérdidas, que ha llevado a la exclusión financiera en el rural y docenas de concellos sin ninguna sucursal”, subraya.
A su juicio “se ha perdido la proximidad con la clientela” y ahora llega “la amenaza de la IA, que ya emplean los bancos”.
Contenido patrocinado
También te puede interesar